2007~2016印尼GDP總量及增速
經濟增長速度穩健,人口紅利正當時
97年亞洲金融危機后,印尼經濟逆勢增長,GDP穩定增長5%-6%,占東南亞40%。2018年GDP總量突破一萬億美元,是中國的1/13。 年輕化的人口結構以及連續二十年保持著5%左右的GDP增長趨勢,意味著印尼市場將會釋放出可觀的人口紅利
經濟地位穩固,得印尼者得東南亞
印尼是世界十大經濟體,東南亞地區最大的經濟體,東盟創始成員國和G2O唯一東南亞成員國,更是東盟10國中,人口與GDP占比均達40%的單一巨大市場。可以說,得印尼者得東南亞。
地理環境帶來的機遇和挑戰
印尼國土面積位列世界第十五,是全世界最大的群島國家,橫跨約17508個島嶼,客觀上的地域因素造成島與島之間交通閉塞,物流發展緩慢,信息交流相對閉塞,經濟發展不均衡。
爪哇島生活著印尼大約60%的人口,但僅占印尼國土面積的7%。爪哇島歷史上活火山眾多,土地肥沃,促進了爪哇族農耕文明的興起和延續。
位于爪哇島的印尼首都雅加達是印尼經濟、文化和政治中心,是東南亞地區最大城市。大雅加達區總人口超過3000萬人。雅加達與北京總人口接近,但城區面積卻僅為北京城區的一半,人口密度極高,交通極差,或是東南亞地區最為擁堵的城市,幾公里的路經常需要開兩三個小時,據測算交通擁堵每年造成的損失多達70億美金。同時,印尼的空氣污染也非常嚴重,經常在GoJek打摩托車的人自備口罩會是常規操作。
有意思的是,荷蘭以地勢地平而著稱,而印尼作為曾經荷蘭的殖民地,因為過度開發地下水引發地面下沉,按目前城市面臨的重負,到2050年雅加達北部95%的區域都會沉到海平線以下;
雅加達房價不高,中心地段的房價約為2萬/平米,郊區不到1萬/平米。除雅加達外,印尼其他地區發展相對落后,工資水準甚至遠低于千元。
具有發展潛力的人口結構,穩健增長的經濟,東南亞核心的經濟地位,以及規劃存在諸多不合理因素的城市。這些因素加起來,讓印尼市場充滿了機遇與挑戰。接下來我們將會從幾個不同的角度切入,全方面地分析印尼市場的現狀與商業機會。
02印尼市場商業機會分析
印尼鄧小平&改革開放
東南亞國家普遍是弱政府,缺乏政治強人,他們的政治哲學是不求有功但求無過,因此政策連續性很差,公路,鐵路,機場等基礎設置工程進展極為緩慢。而幸運的印尼人在2014年終于等來了自己的政治強人——“印尼鄧小平”佐科。
五年前的那場大選,佐科沒有顯赫身世,卻代表了改革和希望;而他的對手,身世顯赫的普拉博沃,來自軍方和政治世家,代表了印尼傳統和舊勢力。五年之后,兩股勢力再度對決,佐科代表的“全球化+開放”跟普拉博沃代表的“反全球化+自給自足”的貿易保護主義的激烈較量,最終以改革派佐科的連任而告終。
關于五月初結束的這場大選,我們聽到了太多登上媒體頭條的故事,例如這次大選最終導致兩百多印尼人被活活累死,而這在當地人看來并不是什么稀奇事。一方面當地人體質確實較為虛弱,另一方面過少的工作人員需要面對兩億人在一天的時間內投出的選票,確實不堪重負。
除了這樣的獵奇頭條新聞之外,我們還聽到更多的正能量的故事:因為互聯網而改變自身命運,步入當地中等收入階層的GoJek騎手和電商小賣家們,在歡欣鼓舞地為佐科連任造勢;更有大批有視野有見識的印尼華人,互相提醒督促,專程飛回國投票,生怕少了自己的的那一票就改變了國家的未來五年的結局。這頗有一種整個國家未來五年的命運,就掌握在每一個人手上的榮譽感和使命感,令人熱淚盈眶。
在佐科的上一個五年任期內,他開放的思維,過硬的手腕,務實而寬松的政策,親商親民的態度都給國家帶來了肉眼可見的變化。雅加達自97年亞洲金融危機以來,道路基礎設置建設進程極為緩慢,從雅加達到第三大城市萬隆,100多公里的路程,卻要花費5-6小時。佐科的上一任期總共修了400公里的高速公路,已經超過了過去三十年的總和。印尼和中國合作修建的第一條印尼高鐵雅萬線,目前也在穩步推進當中。另外他鼓勵大力發展鋼鐵產業,引入外資,短短三年時間實現不銹鋼年產能400萬噸,一躍成為世界第二大不銹鋼生產國,甚至讓中國對印尼的不銹鋼產品追加了反傾銷關稅。
值得一提的是,佐科是商人出身,經商期間擔任過阿里巴巴B2B平臺的供應商(大賣家),由他引領的印尼版本的改革開放故事同樣給印尼帶來了巨大的互聯網紅利。在這次大選的辯論上,佐科提問普拉博沃如何支持印尼獨角獸公司的發展,引得對方反問什么是獨角獸也成為選民們津津樂道的談資。
正是在這幾年中,GoJek,Tokopedia,Traveloka等公司迅猛成長,目前已經成為數十億美金級別的獨角獸。也正是這樣的氛圍同時吸引了大量印尼人才的回流,很多高端人才都表示,如果不是佐科當政,自己根本不可能離開美國/離開咨詢公司。
探秘印尼的“四大家族”
提到印尼就不得不提其名聲顯赫的四大家族。整個印尼的零售業,銀行業,甚至不少互聯網公司,都和四大家族有千絲萬縷的關系。在這次考察中,去年好萊塢大熱的全亞裔電影《Crazy Rich Asians》(《摘金奇緣》)被多次提及。這部“霸道總裁愛上女博士”的電影在中國票房平平,夸張的劇情設定與中國人對印尼華人的慣性認知不符,許多人好奇:“印尼華人”是什么樣的群體,他們真的那么富有嗎?
在這次考察中,多位熟悉印尼的朋友都認為影片的人物刻畫并不夸張,很能表現這些華人家族的神韻。很多人把這部片子看做新加坡華人的宣傳片,其實,新加坡與印尼華人本同源,如果印尼是華人財富的來源地,那么新加坡就是財富保值和再投資和消費的地方。今天的新加坡華人,很多人祖輩來自印尼,其中最有名的當然就是李光耀了。
印尼華人家族的國際化、跨國化、多文化特色由來已久,特別是富有的大族,都具有這種分散世界各地、形式離散而精神凝聚的特點,他們也被學者稱為“東方猶太人”。在印尼,最富有的四大家族掌握了超過300億美元的總財富,其規模相當于印尼2.7億人口中40% 貧窮者的財產總和;印尼的四大家族都是華人家族,他們不僅在傳統的零售,煙草,銀行等行業實力雄厚,在新經濟領域也屢屢見到他們的身影。
比如黃奕聰創辦的金光公司,不僅是印尼的糧油巨頭,也是紙漿造紙行業亞洲最大的紙產銷集團之一,擁有 “ 唯潔雅 ”,“ 清風 ” 等著名品牌,還開發了上海金光中心等房地產項目。再比如“印尼錢王”李文正打造的力寶集團(Lippo)是印尼最大的金融控股財團,旗下擁有26家上市公司。印尼私營銀行的前四大銀行和東南亞最大的中央亞細亞銀行都是他的杰作。力寶也是數字經濟的嘗鮮者,在2017年推出電子錢包OVO,甚至在2018年還戰略入股了騰訊,每年會把集團收入的百分之一都通過旗下的Ventura Capital投入到互聯網創業里去。
印尼的民族驕傲GoJek
GoJek是目前名副其實的印尼的互聯網巨頭,其擁有超過8000萬注冊用戶(大部分用戶集中在爪哇島),2000萬月活,400萬日活,日單500-600萬,是印尼唯一一家百億美金級別的公司,在印尼的地位類似騰訊。
其app是一個超級app,集合了眾多功能,Go-Ride(滴滴),Go Food(美團),Go Delivery(閃送),Go Massage(點到),Go Medicine(叮當快藥),Go Clam(河貍家),Go-Tik(摩天輪)Go-Clean(好慷在家)等等。
初看這個巨頭看似什么都想做,沒有邊界感,但仔細理理,卻發現GoJek很有規劃。它根據自己在供需匹配、路線調配、運力調度和運輸物流上的能力強項,系統化地進行服務延伸,從而形成龐大的集出行運送 + 按需服務 + 移動支付的三大業務版圖,實現One app for every need的最終野心。GoJek和美團在某種程度上非常類似,都致力于打造一個集合出行與生活服務于一體的平臺,只不過GoJek吃到了更多的紅利,更順理成章地進入了出行和移動支付業務。
此外,GoJek也打算拓寬到東南亞的其他市場,和Grab正面競爭。業務布局和地理版圖的雙重擴張,也對公司組織能力提出了極高的要求,從目前的戰況來看,雖然在印尼國內戰場已經大到不倒,但在印尼以外的戰場,GoJek團隊很難討到便宜。
GoJek的企業文化很像騰訊,鼓勵創造力,新的想法和創新行為,同時也通過Go ventures布局能和GoJek協同的業態。甚至GoJek本身也有一顆想做游戲的心,去年底斥資3000萬美金投資了印度的電子競技游戲公司Mobile Premier League(MPL)就體現出了他們對游戲業務的濃厚興趣。而相比來看,Grab的企業文化就顯然更偏向于鐵血,拼執行力的強壓文化,注重Top down的集團作戰能力。
GoJek和Grab也有很多江湖故事,令中國互聯網人最不解的是,這兩家相愛相殺巨頭公司怎么會選了同一個顏色呢,在打仗的時候完全沒有辨識度,和國內經歷過爭搶顏色的共享單車大戰迥然不同。
原來,Grab的CEO陳炳耀和GoJek的CEO Nadiem是哈佛MBA班的同班同學。2011年Uber橫空出世之時,兩人當時都在一節討論課之后開始研究共享經濟模型在新興市場的機會,并都萌生了回到東南亞創業的想法,但雙方在如何選切入點方面出現了分歧。其中來自馬來西亞的汽車世家的陳炳耀選擇了和Uber相同的模式,先進入更加成熟的馬來西亞市場,而對印尼本地化市場更熟悉的Nadiem選擇了從摩托車切入的模式,兩人甚至相約從各自戰場突圍后可能可以建立合作關系,所以恰巧選擇了同一個顏色(傳言中的故事),沒想到現在互相成為了對方最大的競爭對手,如今若一方出席某個會議或論壇,另一方就很少派高管參加。
萬島之國的物流之困
作為一個以群島為主要地理特征的國家,除了爪哇島內部,印尼物流業的成本在東南亞地區最高,占國內生產總值(GDP)的26%。而越南,馬來西亞和新加坡等鄰國物流占GDP的不到15%,中國是15%,西歐發達國家甚至可以做到8%。這個是幾乎每一個本地創業者都會提到的一個數據,而圍繞“大物流”行業本身也存在著大量的創業機會。巨頭GoJek本身也是基于短途物流而長出來的機會,甚至ToKopedia目前也是靠物流在賺錢。其他的典型物流模式,包括順豐,美菜,滿幫,貨拉拉,以及還沒有人做的倉儲管理等也都和高企的物流成本高度相關,這也是很多團隊一上來就做重模式苦生意的原因。
印尼的電商江湖
從2017年到2022年,印尼電子商務市場預計增長8倍,電商市場將從50億美元增長到425億美元(不算上社交電商的狹義電商的市場規模),很可能成為印尼未來經濟的主要支柱之一。不過印尼的電商形態還屬于較早期,相比于印尼的互聯網51.8%的滲透率,電商滲透率不到4%,這一數據相比于中國互聯網95%的滲透率和近20%的電商滲透率而言,9萬億GMV的市場規模,還有很大的增長空間。另外近80%的電商用戶,都集中在了印尼首都雅加達所在的爪哇島。
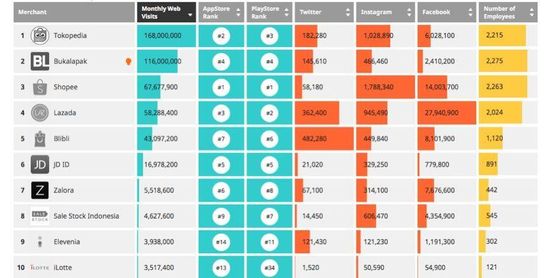
印尼的電商市場的主要玩家有Tokopedia,Shopee、Bukalapak、Lazada、BliBli、JDID等;2018年總交易額約為300億美金,其中頭部玩家約70-80億美金GMV,日單規模200-300萬,客單價10美金,商家量級在500萬左右。
其中前三大的Toko,Shopee和Buka令人意外的都是采取C2C的淘寶模式,商業模式層面和形態幾乎沒有區別,通常是互相抄襲彼此的策略。同時用戶對平臺沒有忠誠度,只要一方有價格補貼,便會使用一方的產品,類似于當時滴滴和快的合并前的狀態。從運營策略的區別上來看,Toko傾向于補貼用戶建立用戶心智;Shopee從思路上全面學習淘寶,傾向于商家管理并補貼商家,同時近12個月增速最為迅猛;而Buka作為新入者有著最強的團隊。
國內電商平臺20%左右的退換貨率屬于正常水平,目前爆火的直播/短視頻電商甚至可以高達50%,而在印尼退換貨卻不多見。有創業者曾經打趣說,“如果有人買了一個電風扇,回頭發現有雜音,他大概會想,沒事,就送給我表弟用算了,而不會責怪電商平臺并要求退貨”。而相比而言,印度的用戶則著實屬于消費能力不高但要求卻極為苛刻的類型,動輒給你打電話發郵件要投訴你要求退貨。如此高的的用戶容忍度,佛系的心態,或許也是導致印尼的前三大電商平臺全是C2C的淘寶模式的一個原因。
作為印尼市場為數不多的中國玩家,京東印尼從GMV口徑來看雖然不是最頭部的,但作為B2C電商平臺確實驗證了一個假設:用戶對平臺的信任是存在的且可以被建立的,這也是京東印尼在眾多競爭下能立足的切入點。在京東的服務體系下,用戶會建立京東的商品保證是正品的心智,所以用戶購買高客單價的產品的時候會優先選擇信任京東。同時自營倉儲物流,用服務來保證用戶的優質體驗,讓JDID的客單價和消費者滿意度是整個印尼第一。
印尼有1.2億人使用Facebook,用戶量排名全球第四;Twitter用戶量近4000萬也位列全球第三;3000萬的Line用戶數量,6000萬的Instagram的用戶數量,4000萬的Whatsapp用戶數量以及3000萬的微信用戶數量都位于整個東南亞國家之首。基于此,通過聊天軟件直接與賣家聯系的社交電商模式在印尼有著不錯的土壤。據了解,印尼的微商業務多基于Instagram,有大量的個人從業者,沒有官方規模的統計口徑,觀感來看,ins上面有過交易行為的用戶在數千萬量級。
談到電商就不得不提一提號稱“東南亞最嚴格的”印尼清關政策,特別是服裝品類,因為有對本地紡織業的保護,清關難度很高。進口貨物要進行嚴格的申報審查,否則可能被扣押3-5個月之久。在印尼注冊清關公司非常難,只有少數擁有特殊渠道的公司才能取得資質,目前幾乎所有的電商小包清關,都牢牢地把握在兩家公司手里。對于創業公司來說如果貨物不多且關系不夠硬,清關的優先級就會降低,另外在電商旺季時,清關的時間會很不穩定。
印尼的零售市場初探——令人咋舌的連鎖便利店
印尼的零售市場以傳統商業為主,夫妻店、區域性小連鎖占比較高,缺乏供應鏈資源整合能力且制造業薄弱,消費品大多依賴進口。受基礎建設、物流、制造業薄弱的影響,印尼在線零售發展遲緩,目前占比仍小于4%,以B2C和C2C為主的在線零售模式一段時間內都不會成為主流。在這樣的背景下,電商領域里大玩家有大玩家的做法,而接地氣的創業者也有自己的一套,老牌玩家WooK和新銳玩家Bolemart就是中國團隊中的佼佼者,用中國的供應鏈優勢去改造印尼的線下業態。
印尼零售市場更令人驚訝的是極為強大的線下連鎖便利店。大家可以先猜猜中國最大的連鎖便利店開了多少家?如果排除非市場化中石化和中石油旗下的易捷和昆侖好客(各自有超過20000家,但營業額較低),目前最大的是低調的便利店黑馬美宜佳,目前有超過15000家連鎖,年銷售額達100億元,而大家熟悉的全家,7-11和羅森,在中國的開店數都不到3000家。而在人口只有中國1/5,經濟總量不足中國1/13的印尼,Indomaret和Alfamart兩大便利店連鎖品牌分別開有17000家和15000家連鎖店,覆蓋了印尼幾乎所有的重要區域,目前還在以每年1500家新增的速度繼續擴張。面對如此強勢的本土品牌,國際便利店巨頭7-11多次想進入印尼市場卻每一次都鎩羽而歸,令人敬畏。
Indomaret和Alfamart都是24小時營業且業務范圍廣,除了銷售日常的食品和生活用品外,迷你超市還為居民提供水電費、醫療保險、ATM取現、話費的繳付費服務,沒有銀行卡的用戶也可以為自己在網上購買的商品付款,為印尼的消費者提供了許多便利。
硝煙彌漫的印尼支付大戰
印尼只有不到30%的人有銀行賬戶,不是網銀,而是實體的銀行賬戶。其線上支付比例為10%,信用卡的普及率不到3% 。相比之下,中國的銀行賬戶滲透率在80% 以上,香港大約是96%,印度大約是50%。這樣的基礎設施條件非常適合直接進入數字銀行時代,對于大部分年輕人,手機錢包就是自己的第一個銀行賬戶。
和半年前相比,雅加達最大的變化之一就是移動支付補貼大戰的興起。兩年多前我們就聽說了GoJek通過橫向擴張場景開始做自己的支付GoPay的故事,令人拍案叫絕,認為這個路徑非常適合新興市場,簡直驚為天人。直到半年多前再去印尼市場才發現,當時絕大多數消費場景還是現金結算,GoPay在當時更多的是人肉ATM的作用,各個平臺的地牌照申請也還在批復過程中,所以硝煙未起。
這次去則大為改觀,大量的線下場景都開始進入混戰,玩家包括GoPay、OVO、LinkAja和Dana。其中GoPay和OVO有非常強的場景上的優勢:GoJek家的GoPay和本地財團Lippogroup家的OVO,是最大的兩個玩家;GoPay自身的豐富場景不需贅述,目前也是最大的玩家。
OVO旗下的Lippo Malls擁有眾多購物中心,同時還有連鎖超市Hypermart,以及眾多影院等豐富的場景。當時OVO在冷啟動階段,讓所有的Lippo Malls的停車場只接受OVO支付,否則就出不了停車場,OVO也利用這種方式快速完成了第一波冷啟動。除了力寶集團,印尼四個獨角獸中的兩家,Grab和Tokopedia,由于獨立申請牌照較為困難,無法使用自家的GrabPay和TokoCash,所以目前都深度綁定OVO的支付錢包,并且都已經成為OVO的股東。至此,從線上到線下,從電商到出行,OVO都有所滲透,占有先機。
螞蟻金服的DANA從去年雙十一開始起勢,雖在以超高補貼力度強推,而且產品技術層面也有一定的領先,無奈場景豐富度上確實硬傷過于明顯。國字號黑馬LinkAja很像國內的銀聯云閃付,由六家印尼國企共同出資8000萬美元成立,包括印尼的三大國有銀行,它的出現可能會給印尼的支付大戰帶來差異化的打法。
印尼社交/內容掠影
Facebook系的產品基本獨霸市場(FB,Instagram,WhatsApp,messenger),華人群體基本用微信+WhatsApp,年輕人多一個應用LINE,Instagram基本相當于微博+頭條了。企業辦公主要是Slack,和Google全家桶系列;TikTok在印尼市場表現中規中矩,受到Ins的壓制,也經歷過下架風波,目前數百萬日活,比起自身極為強勢的印度市場顯得有些雞肋。值得一提的是,隨著中國的禁韓令,韓流旋風席卷印尼年輕人,近年來韓國偶像團體在印尼的熱度激增,知名韓國團體BTS的ins粉絲新增有將近一半來自于印尼。
03本地化管理和中印團隊生存現狀分析
印尼員工不好管理的也是當地互聯網公司普遍存在的問題,印尼人生性佛系,一個連退貨都懶得退的人想必也是沒辦法接受996文化的,即便你付加班公司和補貼,也不容易建立員工對公司的歸屬感。一些有意思的關于本地員工管理段子描述幾個典型場景:老板出差比原計劃提前一天回來,發現辦公室幾乎沒有人;發出四個面試邀請,只有一個到場,還有兩個第二天來了;員工每個月工作三周,發現錢夠用了就不來了,第二個月接著來面試等等。
不少印尼的本地創業者有著較為光鮮的背景,屬于第一波看到機會的印尼精英,其中大部分是華裔,部分既懂印尼美國也懂中國。他們中不少都來自美國名校,或者有著咨詢背景,VC背景等,具有很強的國際化視野。這些人中蠻大一部分是因為因為佐科上臺,看到了機會和希望而回國。
頭部互聯網公司中,早一批的GoJek創始人Nadiem是哈佛MBA,也是麥肯錫的校友。Traveloka創始人Ferry是普渡大學讀的本科,同樣在哈佛讀商學院并創業;而Tokopedia和Bukalapak的創始人們則是本土的教育和工作背景,但非常接地氣,執行力上乘。
印尼的創業團隊并不像我們通常想象中的那樣弱勢,相比來說中國創業者沒什么明顯優勢。中國創業者在印尼做的較好的除了現金貸(Akulaku,接近獨角獸)外,還有物流JNT,目前印尼JNT和JNE正在混戰(十余億美金,OPPO系,兩年多時間做到印尼名列前茅,日單破200萬單,比肩JNE等十多年本土物流公司,自營1.8萬輛摩托車和1300輛汽車,有超4000個快件收發點,全年無休 );艾雪(冰淇淋品牌,團隊來自蒙牛,目前年銷售額在16億左右,基本邏輯還是OPPO和VIVO的線下賦能、渠道分利模式)印尼仍處于品牌薄弱期,絕大多數的消費品還是來自于幾大快消公司,很多行業沒有占領用戶心智的品牌,這也是大量中國傳統行業的企業出海機會;WooK(充電寶品牌起家,3C品類為主,目前混業經營,包括建材業務)
總結印尼當下的市場環境:政治上有著開明領導人帶來的改革紅利,讓印尼的經濟穩定發展有著政策上的保障與支持。在頂層設計之下,印尼的四大家族把持著相當一部分的資源,對印尼經濟發展起著重要的作用。而以GoJek為首的印尼互聯網巨頭則在想辦法拓展自身的業務范圍,新興的印尼初創企業,挾著具有國際化視野的精英人才,則在想辦法從不同領域切入市場,并在電商,支付,物流等領域展開了激烈的市場競爭。
04初心觀點和結論
政策的支持,合理的人口結構,以及目前還較低的互聯網滲透率,讓以印尼為代表的東南亞市場存在著巨大的互聯網紅利。不過對于中國創業團隊而言,相較于具有高度國際化視野的印尼本土創業團隊,其在純互聯網模式的競爭當中還很難取得優勢,因此中國團隊到東南亞創業面臨巨大的挑戰。就目前來看,出海賽道已經明顯進入到了深水區,一年半到兩年的時間段對于去印尼的中國團隊來說是個坎,邁過這個坎,團隊就可能在印尼市場中扎根,或者找到新的發展機會。對于那些All in狀態下的中國團隊,機會仍然大量存在。
本土基金存在較大的投資紅利,細分賽道還存在著大量機會。目前印尼的初創企業主要為精英創業(印尼大學,印尼“MIT”,留學歸來,咨詢背景,投行背景,VC背景)或由類似GoJek這樣的獨角獸團隊出來后做的新項目,項目源和創業團隊源較為集中(例如GoJek孵化了一個類似寶寶樹模式的社區團購項目),這讓具有渠道源的本土基金擁有天然的投資紅利。同時,很多細分賽道還沒有頭部玩家,例如搜房、二手交易等等,另外結合印尼國情的專業的第三方倉儲服務,針對電商生態線上線下業態聯合的整合服務也有機會。
在這些領域,中國的創業者有很多具有創造性的商業構想,但想要在印尼市場具體落地實施,還需要非常強的本地化能力。對基金而言,如果能夠尋找到中國和本地的混血團隊,那么這將會是不錯的投資機會。
本文鏈接: http://www.093ee.com/news/detail/5d5fc30c08813b0001c35259